Fristenmanagement in der Kanzlei: Fristen berechnen, kontrollieren und dokumentieren
Fristenmanagement in der Anwaltskanzlei: Notfristen, Vorfristen, Vier-Augen-Prinzip, Fristenkalender und Wiedereinsetzung verständlich erklärt.
Eine versäumte Frist gehört zu den folgenschwersten Fehlern im Kanzleialltag. Sie kann den Verlust eines Rechts, Haftungsansprüche und im schlimmsten Fall berufsrechtliche Konsequenzen nach sich ziehen. Ein belastbares Fristenmanagement ist deshalb keine reine Fleißaufgabe, sondern ein Kernstück der Kanzleiorganisation.
Dieser Ratgeber ordnet die wichtigsten Begriffe ein, zeigt bewährte Abläufe für die Fristenkontrolle und erklärt, worauf es bei Vorfristen, Vier-Augen-Prinzip, Dokumentation und im Ernstfall bei der Wiedereinsetzung ankommt.
Notfristen, richterliche und behördliche Fristen unterscheiden
Nicht jede Frist ist gleich. Für die Organisation in der Kanzlei ist es wichtig, die Art der Frist zu kennen, denn davon hängt ab, ob und wie sie verlängert werden kann und welche Folgen ein Versäumnis hat.
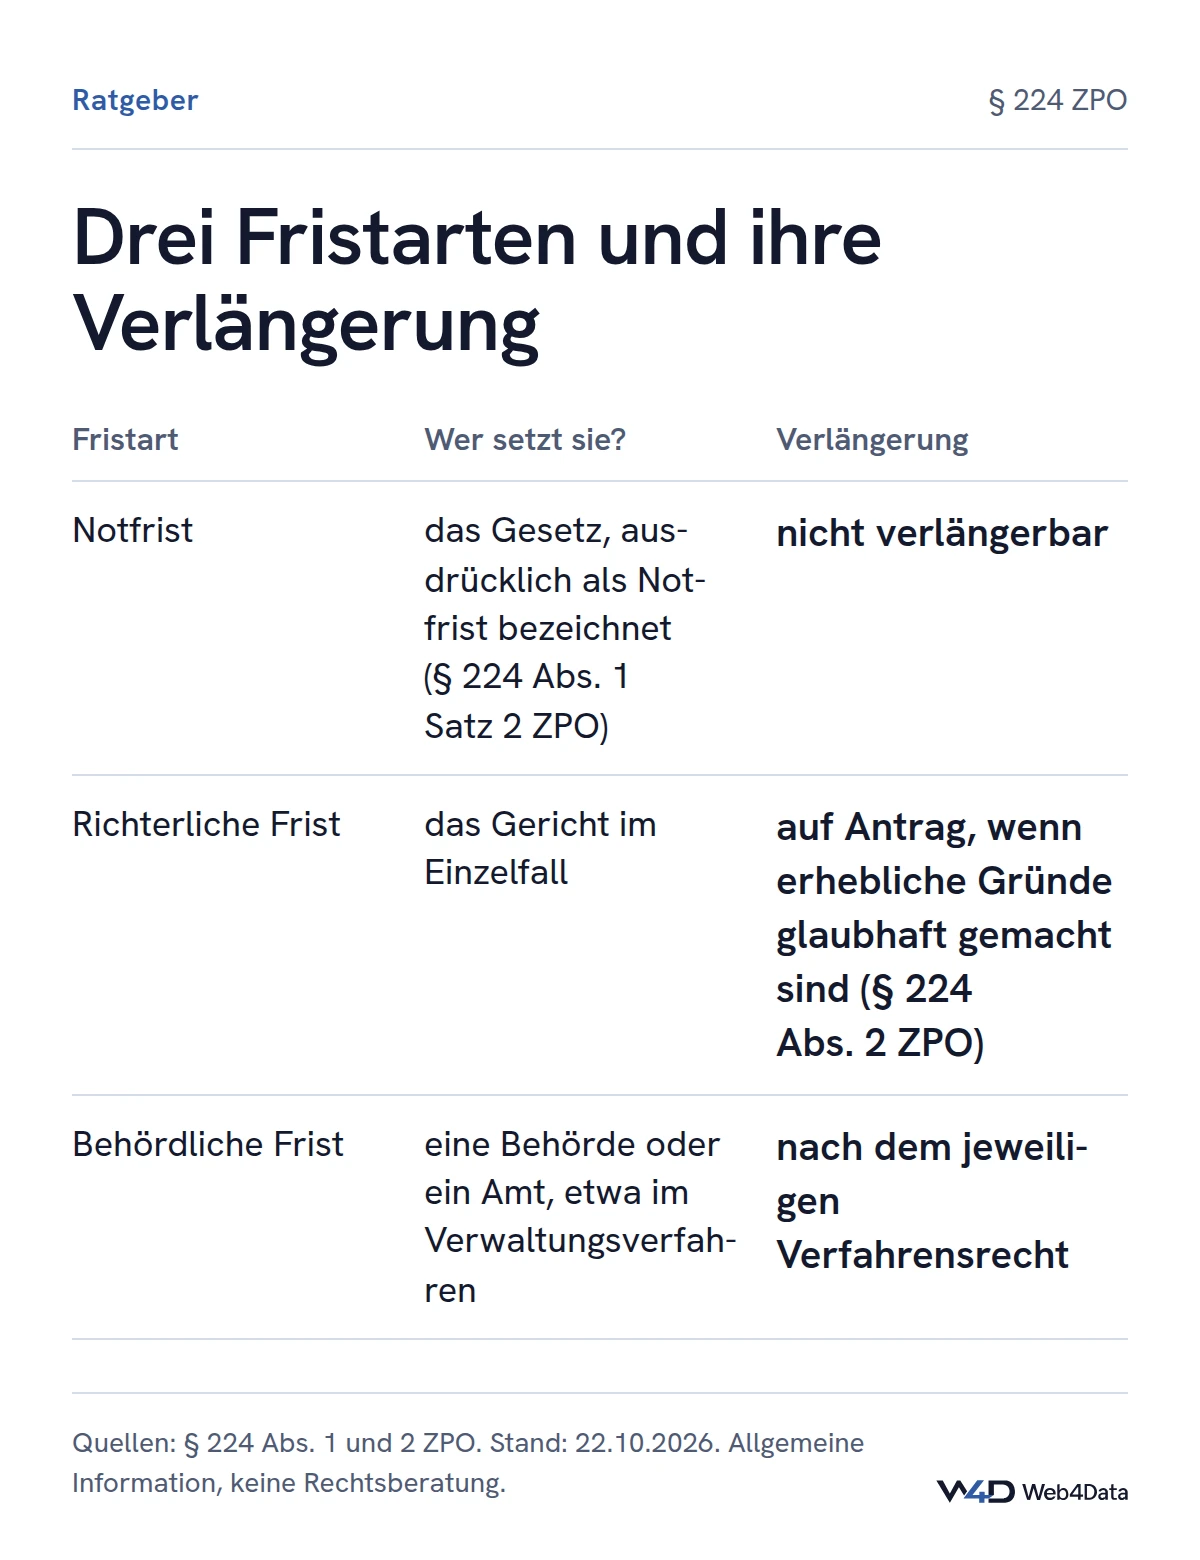
- Notfristen sind nur die Fristen, die das Gesetz ausdrücklich als solche bezeichnet (§ 224 Abs. 1 Satz 2 ZPO), und nicht verlängerbar. Sie sind besonders kritisch, weil ihr Ablauf den Verlust einer Rechtsposition bedeuten kann.
- Richterliche Fristen werden vom Gericht im Einzelfall gesetzt. Sie können auf Antrag verlängert werden, wenn erhebliche Gründe glaubhaft gemacht sind (§ 224 Abs. 2 ZPO).
- Behördliche Fristen werden von einer Behörde oder einem Amt gesetzt, etwa im Verwaltungsverfahren. Auch hier kommt es auf den jeweiligen Verfahrenstyp und die zuständige Stelle an.
Welche konkreten Fristen in einem Verfahren laufen, wie lang sie sind und ob eine Verlängerung möglich ist, richtet sich nach dem einschlägigen Verfahrensrecht und dem Einzelfall. Verlassen Sie sich nicht auf Faustregeln, sondern prüfen Sie die maßgebliche Norm und die konkrete gerichtliche oder behördliche Anordnung.
Fristen korrekt berechnen und Stolperfallen vermeiden
Die Berechnung einer Frist klingt einfach, ist in der Praxis aber fehleranfällig. Entscheidend sind der maßgebliche Beginn, das Ende und der Umgang mit Wochenenden und Feiertagen.
- Fristbeginn: Maßgeblich ist häufig ein bestimmtes Ereignis, etwa eine Zustellung oder Bekanntgabe. Der genaue Anknüpfungspunkt ergibt sich aus dem jeweiligen Verfahrensrecht.
- Fristende: Für die Berechnung gelten im Zivilprozess die Vorschriften des Bürgerlichen Gesetzbuchs (§ 222 Abs. 1 ZPO). Fällt das Ende einer Frist auf einen Sonnabend, Sonntag oder allgemeinen Feiertag, endet sie mit Ablauf des nächsten Werktages (§ 222 Abs. 2 ZPO). Für andere Verfahren gilt die jeweilige Verfahrensordnung.
- Zeitzonen und Eingangszeitpunkt: Bei elektronischer Einreichung kommt es auf den dokumentierten Eingang an. Achten Sie auf eindeutige Zeitstempel.
Wegen dieser Feinheiten ist die manuelle Berechnung riskant. Eine systematische, nachvollziehbare Berechnung mit klarer Quellenangabe (welches Ereignis, welche Norm) reduziert Fehler und macht das Ergebnis später überprüfbar.
Vorfristen und Wiedervorlage als Sicherheitsnetz
Wer eine Frist erst am letzten Tag bemerkt, hat keinen Spielraum mehr. Deshalb arbeiten gut organisierte Kanzleien mit Vorfristen und Wiedervorlagen.
- Eine Vorfrist ist ein bewusst vor dem eigentlichen Fristablauf gesetzter Termin, an dem die Akte erneut auf den Tisch kommt. So bleibt genug Zeit für Recherche, Abstimmung mit der Mandantschaft und die Erstellung des Schriftsatzes.
- Sinnvoll ist häufig eine gestufte Vorwarnung mit mehreren Wiedervorlagen, damit der zeitliche Vorlauf zur Komplexität der Aufgabe passt.
- Die Wiedervorlage sorgt dafür, dass kein Vorgang aus dem Blick gerät, auch wenn aktuell keine unmittelbare Frist läuft.
Welcher Vorlauf angemessen ist, hängt von Verfahren, Aufwand und Kapazität ab. Wichtig ist, dass Vorfristen verbindlich gesetzt und nicht stillschweigend übergangen werden.
Vier-Augen-Prinzip, Fristenkalender und Posteingangskontrolle
Ein einzelner Mensch kann sich irren. Deshalb setzt verlässliche Fristenkontrolle auf mehrere ineinandergreifende Kontrollpunkte.
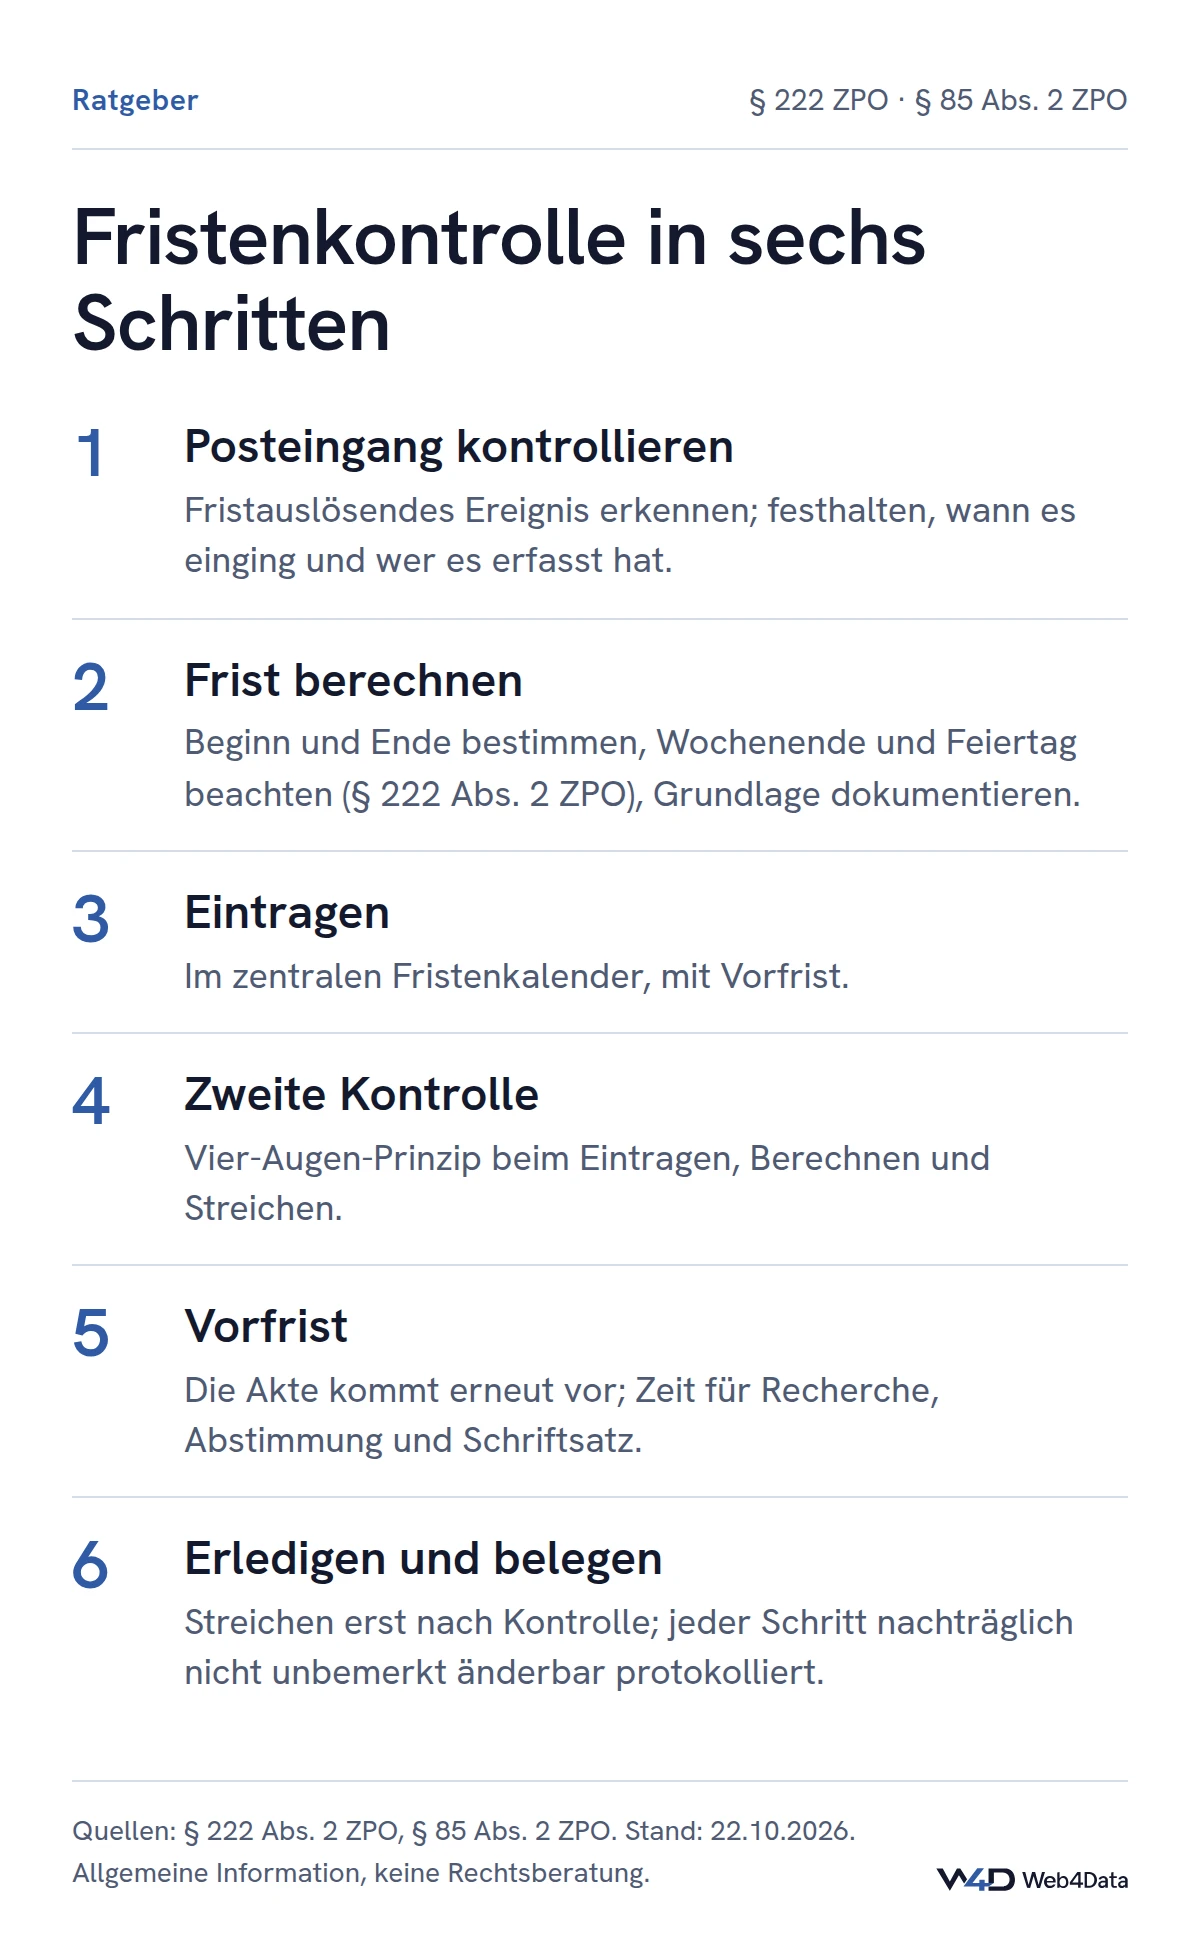
- Vier-Augen-Prinzip: Das Eintragen, Berechnen und Streichen einer Frist sollte nicht allein von einer Person abschließend entschieden werden. Eine zweite Kontrolle senkt das Risiko, dass ein Übertragungs- oder Rechenfehler unbemerkt bleibt.
- Fristenkalender: Ein zentraler, vollständiger Fristenkalender ist das Herzstück. Jede fristrelevante Eingangs- und Ausgangshandlung gehört erfasst, nicht nur in einzelnen Akten verteilt.
- Posteingangskontrolle: Fristen entstehen oft durch eingehende Post, Zustellungen oder elektronische Nachrichten. Eine geregelte Eingangskontrolle stellt sicher, dass fristauslösende Ereignisse sofort erkannt und eingetragen werden.
Diese Abläufe sollten schriftlich festgelegt und allen Beteiligten bekannt sein, damit sie auch bei Urlaub, Krankheit oder Personalwechsel funktionieren.
Fristversäumnis und Wiedereinsetzung in den vorigen Stand
Wird eine Frist versäumt, drohen je nach Verfahren erhebliche Nachteile, etwa der Verlust eines Rechtsmittels oder einer Verteidigungsmöglichkeit. In bestimmten Konstellationen kommt eine Wiedereinsetzung in den vorigen Stand in Betracht.
- Die Wiedereinsetzung kann unter engen Voraussetzungen dazu führen, dass ein Verfahren so behandelt wird, als sei die Frist gewahrt worden.
- Im Zivilprozess setzt sie voraus, dass die Partei ohne ihr Verschulden verhindert war, eine Notfrist oder eine der in § 233 ZPO genannten Fristen, etwa zur Begründung der Berufung, einzuhalten. Der Antrag ist innerhalb von zwei Wochen nach Behebung des Hindernisses zu stellen, bei versäumten Begründungsfristen innerhalb eines Monats; ein Jahr nach Ende der versäumten Frist ist er ausgeschlossen (§ 234 ZPO).
- Gerichte stellen an die Kanzleiorganisation regelmäßig hohe Anforderungen, denn das Verschulden des Bevollmächtigten steht dem Verschulden der Partei gleich (§ 85 Abs. 2 ZPO). Eine nachvollziehbare, dokumentierte Fristenkontrolle kann im Streitfall entscheidend sein.
Hinweis: Dieser Beitrag bietet allgemeine Informationen zur Kanzleiorganisation und stellt keine Rechtsberatung dar. Die konkreten Voraussetzungen, Fristen und Verfahrensschritte richten sich nach dem Einzelfall und dem anwendbaren Recht und sollten im konkreten Fall eigenständig geprüft werden.
Dokumentation und Nachweisbarkeit der Fristenkontrolle
Eine gute Organisation nützt wenig, wenn sie sich später nicht belegen lässt. Gerade bei Wiedereinsetzungsanträgen oder Haftungsfragen zählt, ob die Abläufe lückenlos nachvollziehbar sind.
- Festhalten, wann ein fristauslösendes Ereignis eingegangen ist und wer es erfasst hat.
- Dokumentieren, wie die Frist berechnet wurde und auf welcher Grundlage.
- Nachvollziehbar machen, wer die Frist kontrolliert, freigegeben und schließlich als erledigt gekennzeichnet hat.
Wichtig ist, dass solche Aufzeichnungen nachträglich nicht unbemerkt veränderbar sind. Ein lückenlos geführtes Protokoll schafft Vertrauen und erleichtert die Darlegung der ordnungsgemäßen Organisation. Beachten Sie dabei auch Aufbewahrungs- und Datenschutzanforderungen.
Wie JuristData beim Fristenmanagement hilft
Viele der genannten Schritte lassen sich mit geeigneter Software absichern. JuristData von Web4Data unterstützt die Kanzlei beim Fristenmanagement mit folgenden Funktionen:
- Fristenberechnung mit Vorfrist: Aus dem erfassten Ereignis wird das Fristende berechnet, eine Vorfrist sorgt für Vorlauf. Fristen, die JuristData in Schreiben erkennt, werden als Vorschlag angeboten; wirksam werden sie erst nach Ihrer Bestätigung.
- Erinnerung und Eskalation: Nahende Fristen werden hervorgehoben und die zuständige Person erinnert; überfällige oder nicht zugewiesene Fristen gehen zusätzlich an die Kanzleiverwaltung.
- Vier-Augen-Freigabe: Das Eintragen und Erledigen von Fristen kann an eine zweite Kontrolle gekoppelt werden.
- Audit-Log mit Hash-Kette: Jede relevante Aktion wird nachvollziehbar und nachträglich nicht unbemerkt veränderbar protokolliert.
Web4Data betreibt seine Fachsoftware mit Hosting in Deutschland. Die beA-Anbindung über die Kanzleisoftwareschnittstelle der BRAK ist in Vorbereitung; die DATEV-Übergabe ist vorbereitet. Wie bei jeder Lösung gilt: Prüfen Sie die Funktionen anhand Ihrer eigenen Anforderungen. Etablierte Lösungen am Markt gibt es mehrere; ein Vergleich anhand derselben Kriterien (Fristenlogik, Kontrollmechanismen, Nachweisbarkeit, Datenschutz) hilft bei der Auswahl.
Fragen und Antworten
Was ist der Unterschied zwischen Notfristen und richterlichen Fristen?
Warum sind Vorfristen wichtig?
Was bedeutet das Vier-Augen-Prinzip bei der Fristenkontrolle?
Was ist eine Wiedereinsetzung in den vorigen Stand?
Wie hilft eine Fristenkalender-Software wie JuristData?
Quellen
- § 222 ZPO – Fristberechnung, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 224 ZPO – Fristkürzung; Fristverlängerung, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 233 ZPO – Wiedereinsetzung in den vorigen Stand, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 234 ZPO – Wiedereinsetzungsfrist, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 85 ZPO – Wirkung der Prozessvollmacht, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
Redaktion Web4Data · aktualisiert am 22.10.2026
Allgemeine Information mit Stand 22.10.2026, keine Rechtsberatung. Für verbindliche Auskünfte ziehen Sie bitte fachkundigen Rat heran.
Weiterführend
Weitere Ratgeber
Lernen Sie JuristData kennen
Wir zeigen Ihnen die Software unverbindlich und erstellen ein passendes Angebot.