GoBD und Nachvollziehbarkeit für Kanzleien und Unternehmen
GoBD-Grundsätze, Verfahrensdokumentation, Nachvollziehbarkeit: was Kanzleien und Unternehmen bei steuerrelevanten Aufzeichnungen beachten sollten.
Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff) sind ein Schreiben des Bundesministeriums der Finanzen vom 28. November 2019, zuletzt geändert am 14. Juli 2025. Sie bestimmen, wie digitale steuerrelevante Daten zu erfassen, zu verarbeiten und aufzubewahren sind. Für Kanzleien und Unternehmen ist Nachvollziehbarkeit dabei kein einzelnes Feature, sondern das Zusammenspiel aus Prozessen, Dokumentation und technischen Maßnahmen.
Dieser Leitfaden ordnet die zentralen Grundsätze ein, erklärt die Rolle der Verfahrensdokumentation und zeigt, welche technischen Maßnahmen die Unveränderbarkeit von Aufzeichnungen stützen können. Konkrete Fristen, Paragrafen oder Beträge nennen wir bewusst nur dort, wo sie allgemein und ohne Einzelfallrisiko gelten.
Was die GoBD verlangt: die vier Kerngrundsätze
Die GoBD konkretisieren, wie die allgemeinen Grundsätze ordnungsmäßiger Buchführung auf elektronische Aufzeichnungen anzuwenden sind. Gesetzlich verankert sind sie vor allem in § 145 und § 146 AO: Buchungen und Aufzeichnungen sind einzeln, vollständig, richtig, zeitgerecht und geordnet vorzunehmen (§ 146 Abs. 1 AO). Im Kern lassen sich vier Anforderungen unterscheiden, die in der Praxis ineinandergreifen:
- Unveränderbarkeit: Einmal erfasste Daten dürfen nicht ohne Nachweis verändert, gelöscht oder überschrieben werden. Korrekturen müssen so erfolgen, dass der ursprüngliche Inhalt erkennbar bleibt (§ 146 Abs. 4 AO).
- Nachvollziehbarkeit und Nachprüfbarkeit: Ein sachverständiger Dritter muss sich in angemessener Zeit ein Bild von den Geschäftsvorfällen und ihrer Entstehung machen können (§ 145 Abs. 1 AO). Dazu gehört ein durchgängiger Beleg-, Bearbeitungs- und Buchungsverlauf.
- Vollständigkeit: Alle aufzeichnungs- und aufbewahrungspflichtigen Vorgänge müssen lückenlos erfasst sein, ohne Auslassungen oder Mehrfacherfassung.
- Zeitgerechte Erfassung: Geschäftsvorfälle sollen zeitnah festgehalten werden, damit der Bezug zwischen Vorgang und Aufzeichnung erhalten bleibt.
Daneben verlangt das Gesetz Richtigkeit und Ordnung der Aufzeichnungen. Diese Grundsätze gelten unabhängig vom eingesetzten Programm. Entscheidend ist nicht die Marke der Software, sondern dass das Gesamtverfahren die Anforderungen nachweisbar erfüllt.
Wann die GoBD greifen
Die GoBD greifen, sobald steuerlich relevante Aufzeichnungen in elektronischer Form geführt oder aufbewahrt werden. Das betrifft nicht nur die klassische Finanzbuchhaltung, sondern alle Daten, die für die Besteuerung von Bedeutung sind oder als Grundlage steuerlicher Aufzeichnungen dienen.
Für Kanzleien und Unternehmen können dazu je nach Sachverhalt etwa gehören:
- Buchungsdaten, Rechnungen und Belege
- Aufzeichnungen, die in steuerliche Bemessungsgrundlagen einfließen
- Vor- und Nebensysteme, deren Daten in die Buchführung übernommen werden
Ob ein konkreter Datenbestand im Einzelfall der Aufzeichnungs- oder Aufbewahrungspflicht unterliegt, hängt vom jeweiligen Sachverhalt und der steuerlichen Relevanz ab. Im Zweifel sollte dies fachlich geprüft werden, bevor Prozesse festgelegt werden. Maßgeblich ist die Funktion der Daten im steuerlichen Zusammenhang, nicht das System, in dem sie entstehen.
Verfahrensdokumentation und Aufbewahrung
Ein häufig unterschätzter Baustein ist die Verfahrensdokumentation. Sie beschreibt, wie Daten entstehen, verarbeitet, gesichert und aufbewahrt werden, und macht die eingesetzten Verfahren für Außenstehende nachvollziehbar. Typische Bestandteile sind eine allgemeine Beschreibung, die fachliche und technische Systemdokumentation, eine Beschreibung der Abläufe sowie eine Dokumentation des internen Kontrollsystems.
Bei der Aufbewahrung kommt es darauf an, dass die Daten über den gesamten Aufbewahrungszeitraum unverändert, vollständig und maschinell auswertbar verfügbar bleiben. Aufbewahrungspflichtig sind grundsätzlich die Daten in dem Format, das die Auswertbarkeit erhält. Ausdrucke allein genügen in der Regel nicht, wenn die Ursprungsdaten elektronisch vorlagen.
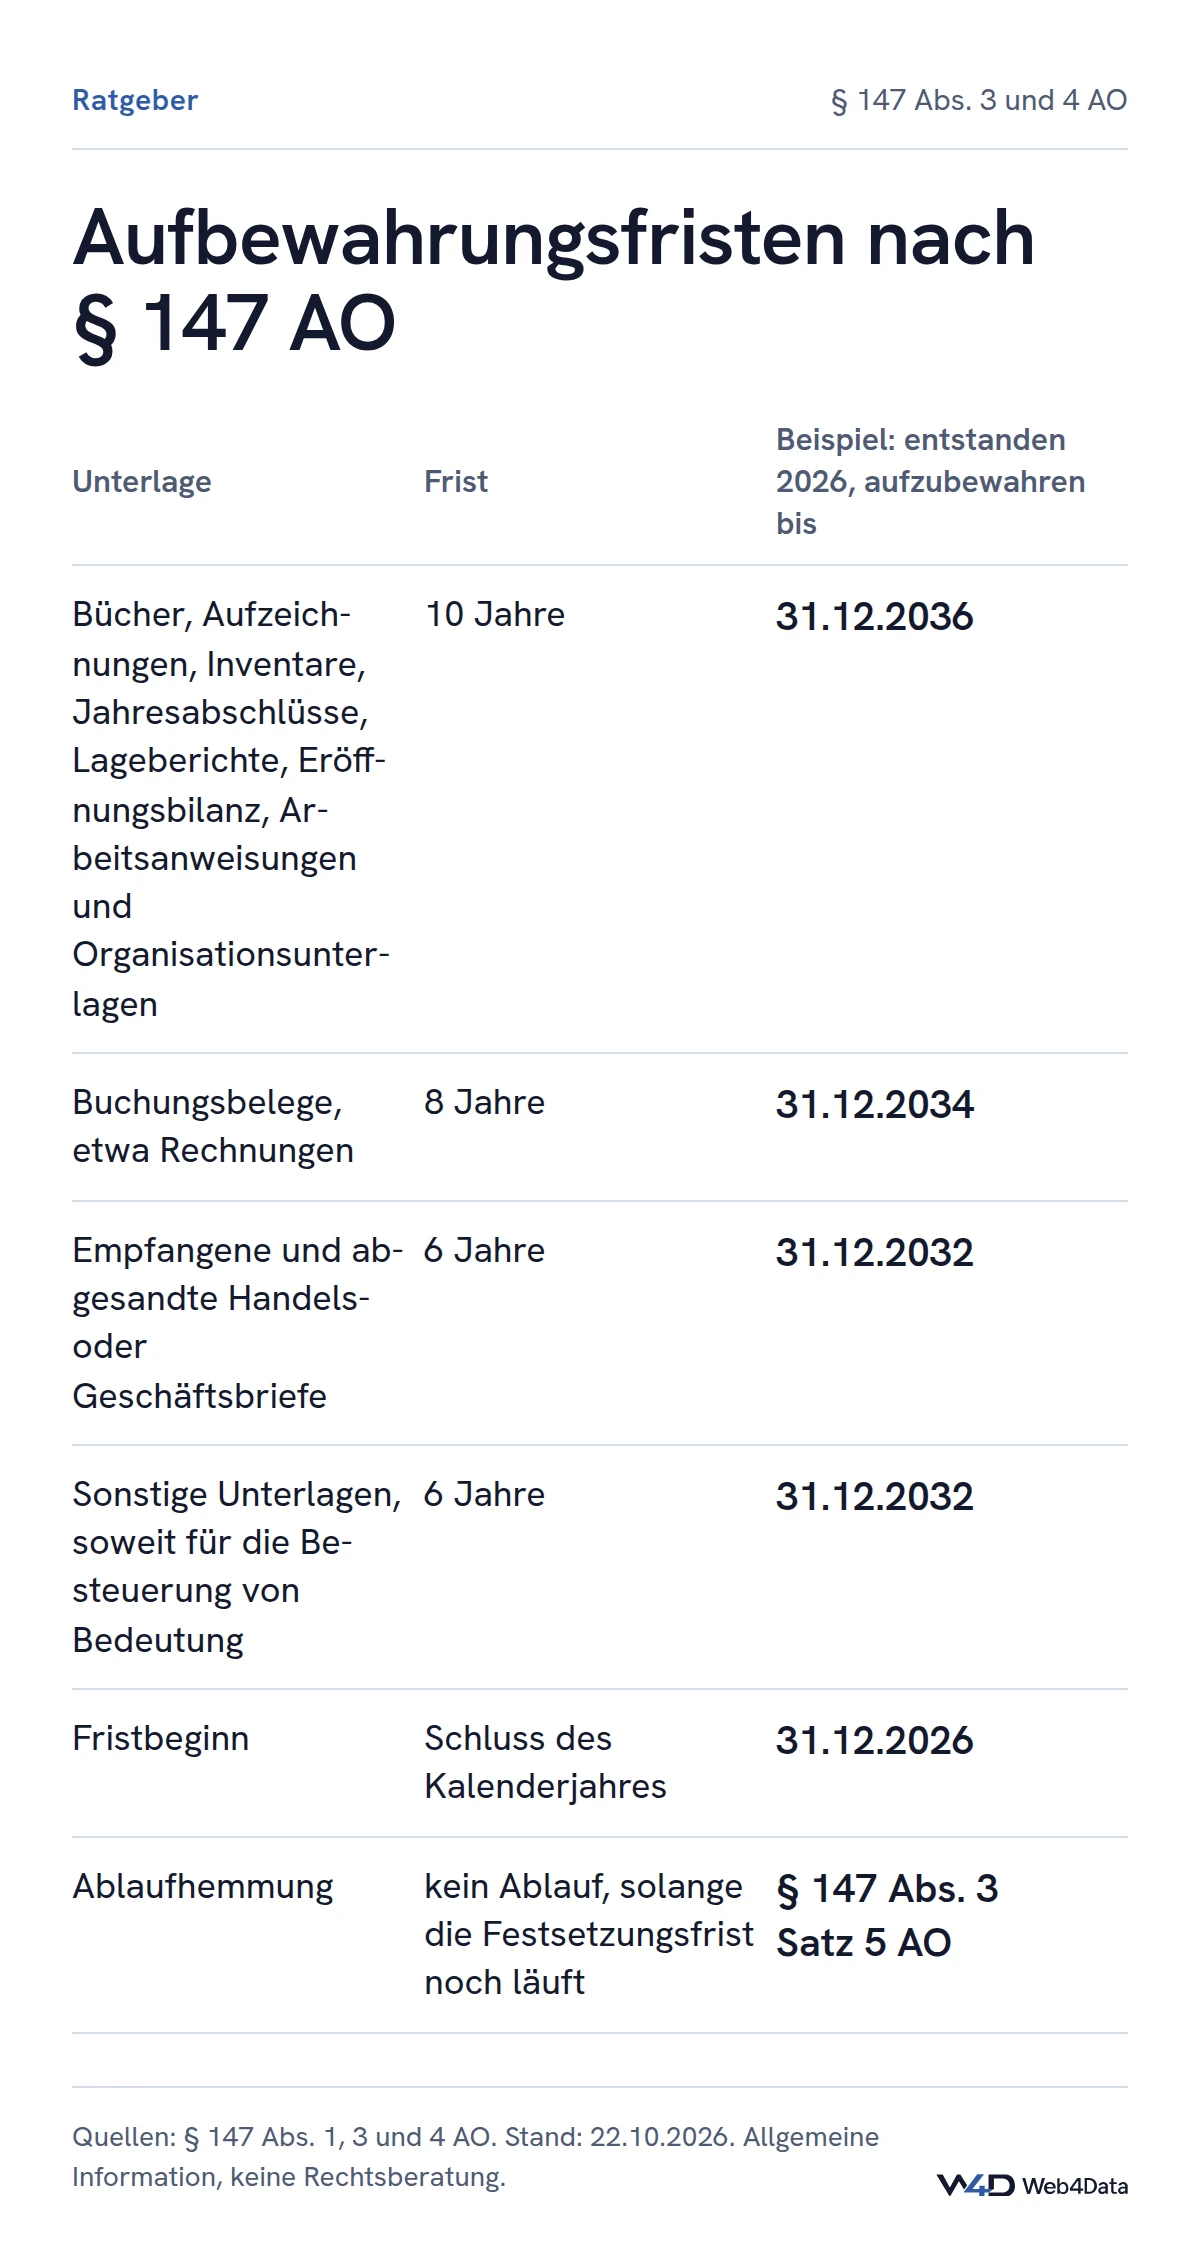
Für steuerliche Zwecke regelt § 147 AO die Aufbewahrung: Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, die Eröffnungsbilanz sowie die zu ihrem Verständnis erforderlichen Arbeitsanweisungen und Organisationsunterlagen sind zehn Jahre aufzubewahren, Buchungsbelege wie Rechnungen acht Jahre, empfangene und abgesandte Handels- oder Geschäftsbriefe sowie sonstige steuerlich bedeutsame Unterlagen sechs Jahre (§ 147 Abs. 1 und 3 AO, Stand: 22.10.2026). Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Unterlage entstanden ist oder die letzte Eintragung gemacht wurde (§ 147 Abs. 4 AO). Sie läuft nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist (§ 147 Abs. 3 Satz 5 AO).
Andere Vorschriften können eigene Fristen vorsehen, für Kanzleien etwa die sechsjährige Aufbewahrung der Handakten nach § 50 Abs. 1 BRAO. Welche Frist für eine konkrete Unterlage gilt, sollte im Zweifel fachlich abgeklärt werden.
Nachvollziehbarkeit: technische Maßnahmen statt Siegel
Lückenlos geführte Software ist kein geschützter Begriff und kein Zustand, den ein einzelnes Programm allein herstellt. Nachvollziehbarkeit entsteht aus dem Zusammenspiel von Organisation, dokumentierten Prozessen und technischen Schutzmechanismen. Sinnvolle technische Maßnahmen sind unter anderem:
- Protokollierung von Änderungen: Jede relevante Aktion wird mit Zeitpunkt, Auslöser und Inhalt festgehalten, sodass der Bearbeitungsverlauf rekonstruierbar bleibt.
- Schutz gegen nachträgliche Manipulation: Aufzeichnungen werden so abgelegt, dass eine unbemerkte Veränderung erkennbar würde, etwa durch eine verkettete Sicherung der Protokolleinträge.
- Berechtigungskonzepte: Zugriffe und Bearbeitungsrechte werden auf das Notwendige beschränkt und dokumentiert.
- Vollständige und nachvollziehbare Exporte: Daten lassen sich in auswertbarer Form bereitstellen, ohne dass dabei der Zusammenhang verloren geht.
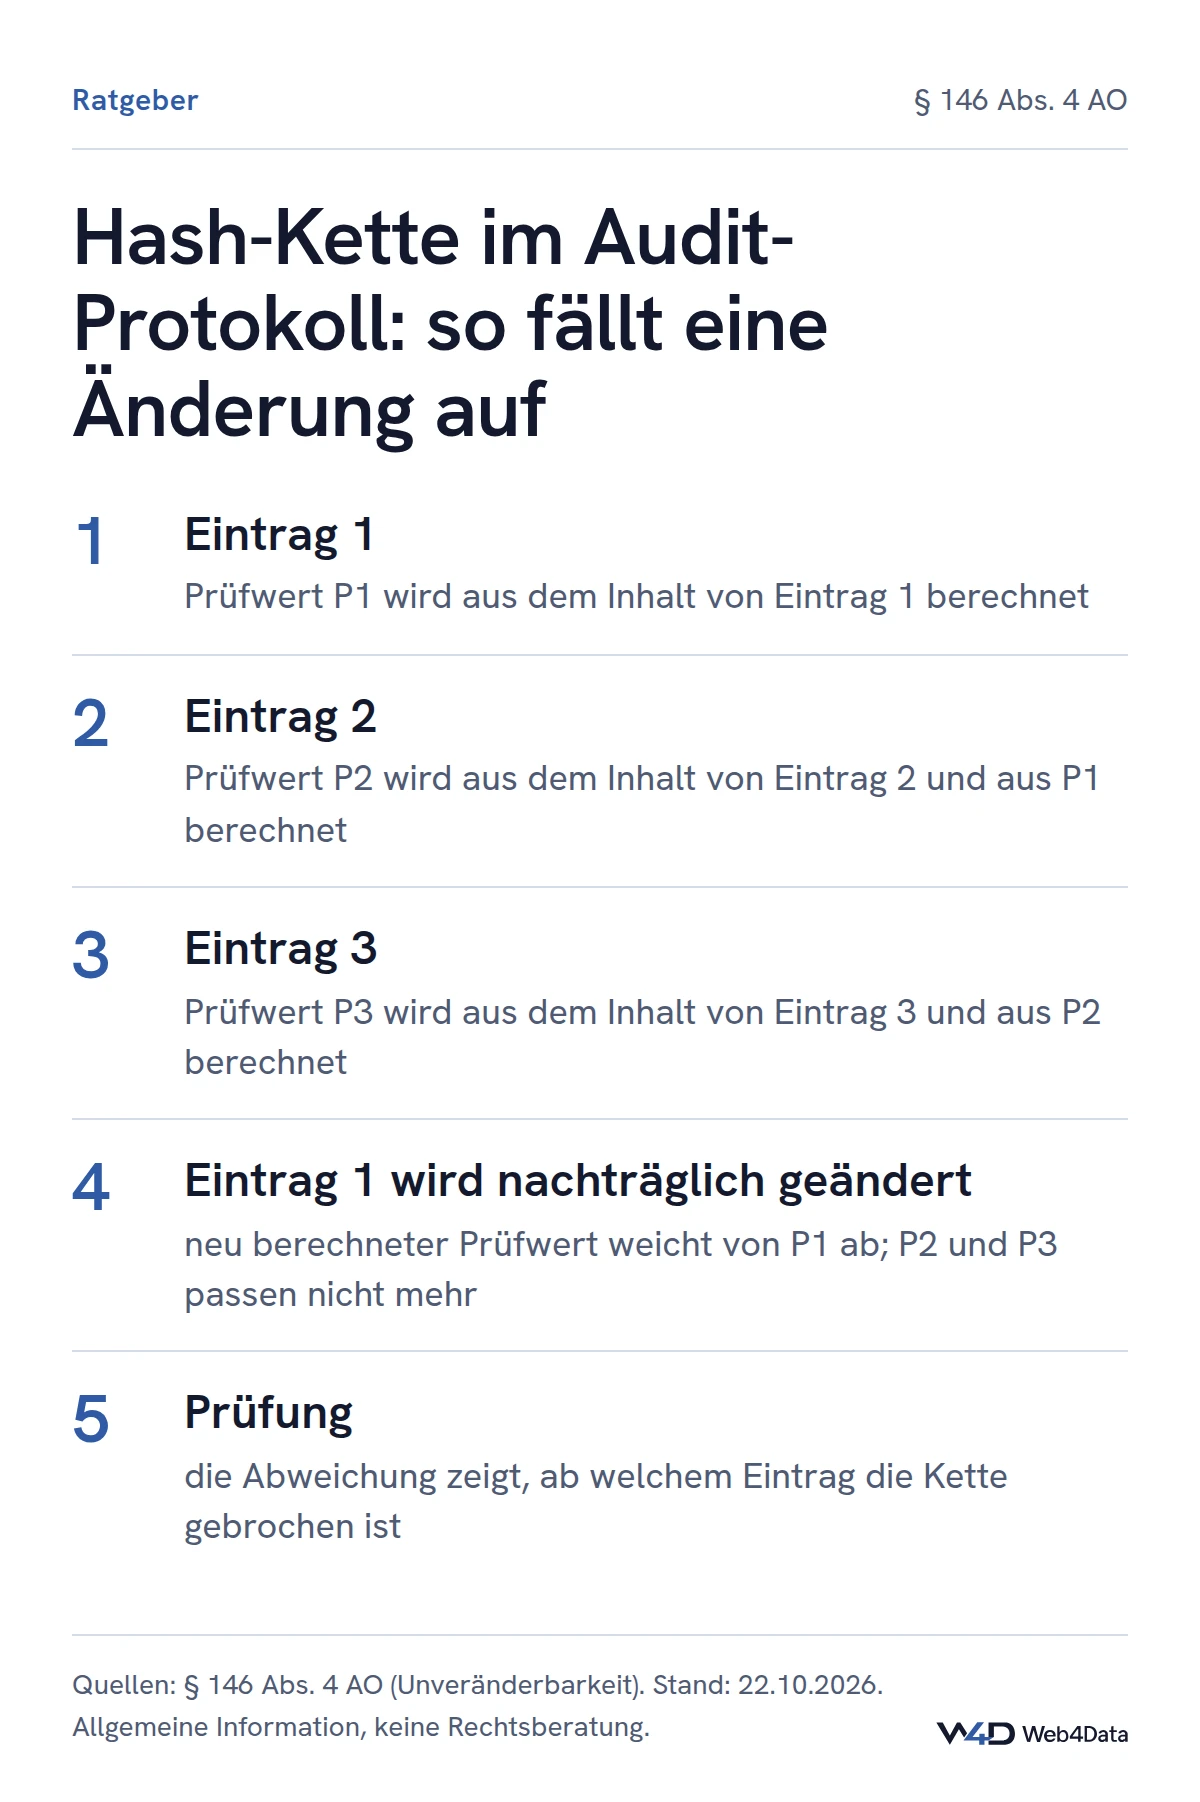
Eine verbreitete und prüfbare Technik ist die Hash-Kette für ein Audit-Log: Jeder neue Protokolleintrag bezieht den Prüfwert des vorherigen Eintrags ein. Wird ein älterer Eintrag verändert, passen die nachfolgenden Prüfwerte nicht mehr zusammen, und die Manipulation fällt auf. So lässt sich die Integrität der Protokollierung überprüfen, ohne sich auf ein bloßes Versprechen verlassen zu müssen.
Weiterlesen: Datenschutz in der Kanzleisoftware: DSGVO und Hosting in Deutschland
Wie ClockData dabei hilft
ClockData von Web4Data ist auf nachvollziehbar protokollierte Aufzeichnungen ausgelegt. Für Vorgänge in der Zeiterfassung und in angrenzenden Bereichen werden Änderungen in einem Audit-Log mit Hash-Kette festgehalten. Jeder Eintrag ist mit dem vorherigen verkettet, sodass nachträgliche Veränderungen erkennbar werden.
Erfasste Aufzeichnungen werden so protokolliert, dass der Bearbeitungsverlauf rekonstruierbar bleibt. Daten lassen sich zudem in auswertbarer Form exportieren, was die Bereitstellung für Prüfungen oder die eigene Dokumentation unterstützt. Der Betrieb erfolgt mit Hosting in Deutschland.
Diese Funktionen unterstützen die Erfüllung der GoBD-Grundsätze, ersetzen aber weder die organisatorischen Maßnahmen noch die Verfahrensdokumentation in Ihrem Haus. Web4Data wirbt bewusst nicht mit Zertifikaten oder Siegeln, sondern mit konkreten, überprüfbaren Maßnahmen wie der nachvollziehbaren Protokollierung. Ob ein Gesamtverfahren GoBD-konform ist, ergibt sich immer aus dem Zusammenspiel von Technik, Prozessen und Dokumentation im jeweiligen Betrieb.
Praktische Schritte zur Umsetzung
Wer Nachvollziehbarkeit strukturiert angehen möchte, kann sich an folgenden Schritten orientieren:
- Bestandsaufnahme: Welche steuerlich relevanten Aufzeichnungen entstehen in welchen Systemen?
- Verantwortlichkeiten und Berechtigungen festlegen und dokumentieren.
- Verfahrensdokumentation erstellen und aktuell halten.
- Technische Maßnahmen prüfen: Werden Änderungen protokolliert, ist die Protokollierung gegen Manipulation geschützt, sind auswertbare Exporte möglich?
- Aufbewahrung sicherstellen: bleiben Daten über den maßgeblichen Zeitraum unverändert und auswertbar?
- Regelmäßig überprüfen, ob Prozesse und Dokumentation noch zusammenpassen.
Hinweis: Dieser Beitrag bietet allgemeine Informationen und stellt keine Rechts- oder Steuerberatung dar. Für die verbindliche Beurteilung Ihres konkreten Falls, insbesondere zu Aufbewahrungsfristen und zur Aufzeichnungspflicht, wenden Sie sich bitte an Ihre steuerliche oder rechtliche Beratung.
Fragen und Antworten
Was bedeutet GoBD-konform?
Ist eine Software allein nachvollziehbar?
Was leistet eine Hash-Kette im Audit-Log?
Wann greifen die GoBD?
Welche Aufbewahrungsfristen gelten für GoBD-relevante Daten?
Quellen
- GoBD; 2. Änderung, BMF-Schreiben vom 14.07.2025 (ändert das BMF-Schreiben vom 28.11.2019), Bundesministerium der Finanzen, abgerufen am 22.10.2026
- § 145 AO – Allgemeine Anforderungen an Buchführung und Aufzeichnungen, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 146 AO – Ordnungsvorschriften für die Buchführung und für Aufzeichnungen, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 147 AO – Ordnungsvorschriften für die Aufbewahrung von Unterlagen, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 50 BRAO – Handakten, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
Redaktion Web4Data · aktualisiert am 22.10.2026
Allgemeine Information mit Stand 22.10.2026, keine Rechtsberatung. Für verbindliche Auskünfte ziehen Sie bitte fachkundigen Rat heran.
Weiterführend
Lernen Sie Web4Data kennen
Wir zeigen Ihnen die Software unverbindlich und erstellen ein passendes Angebot.