RVG-Abrechnung in der Anwaltskanzlei: Grundlagen und saubere Praxis
RVG-Abrechnung verständlich erklärt: Gegenstandswert, Gebührentatbestände und eine saubere, nachvollziehbare Gebührenabrechnung in der Kanzlei.
Die Abrechnung nach dem Rechtsanwaltsvergütungsgesetz (RVG) gehört zum Kerngeschäft jeder Kanzlei. Sie verbindet rechtliche Korrektheit mit betriebswirtschaftlicher Notwendigkeit: Nur wer Gebühren vollständig und nachvollziehbar berechnet, sichert den Honoraranspruch und besteht im Streitfall vor Gericht oder gegenüber der Rechtsschutzversicherung.
Dieser Ratgeber erklärt die wichtigsten Bausteine der RVG-Abrechnung: den Gegenstandswert, die Gebührentatbestände des Vergütungsverzeichnisses (VV RVG) und die Anforderungen an eine saubere, prüfbare Kostenrechnung. Konkrete Gebührenbeträge ergeben sich stets aus der jeweils gültigen Gebührentabelle und werden hier bewusst nicht beziffert.
Der Gegenstandswert als Ausgangspunkt
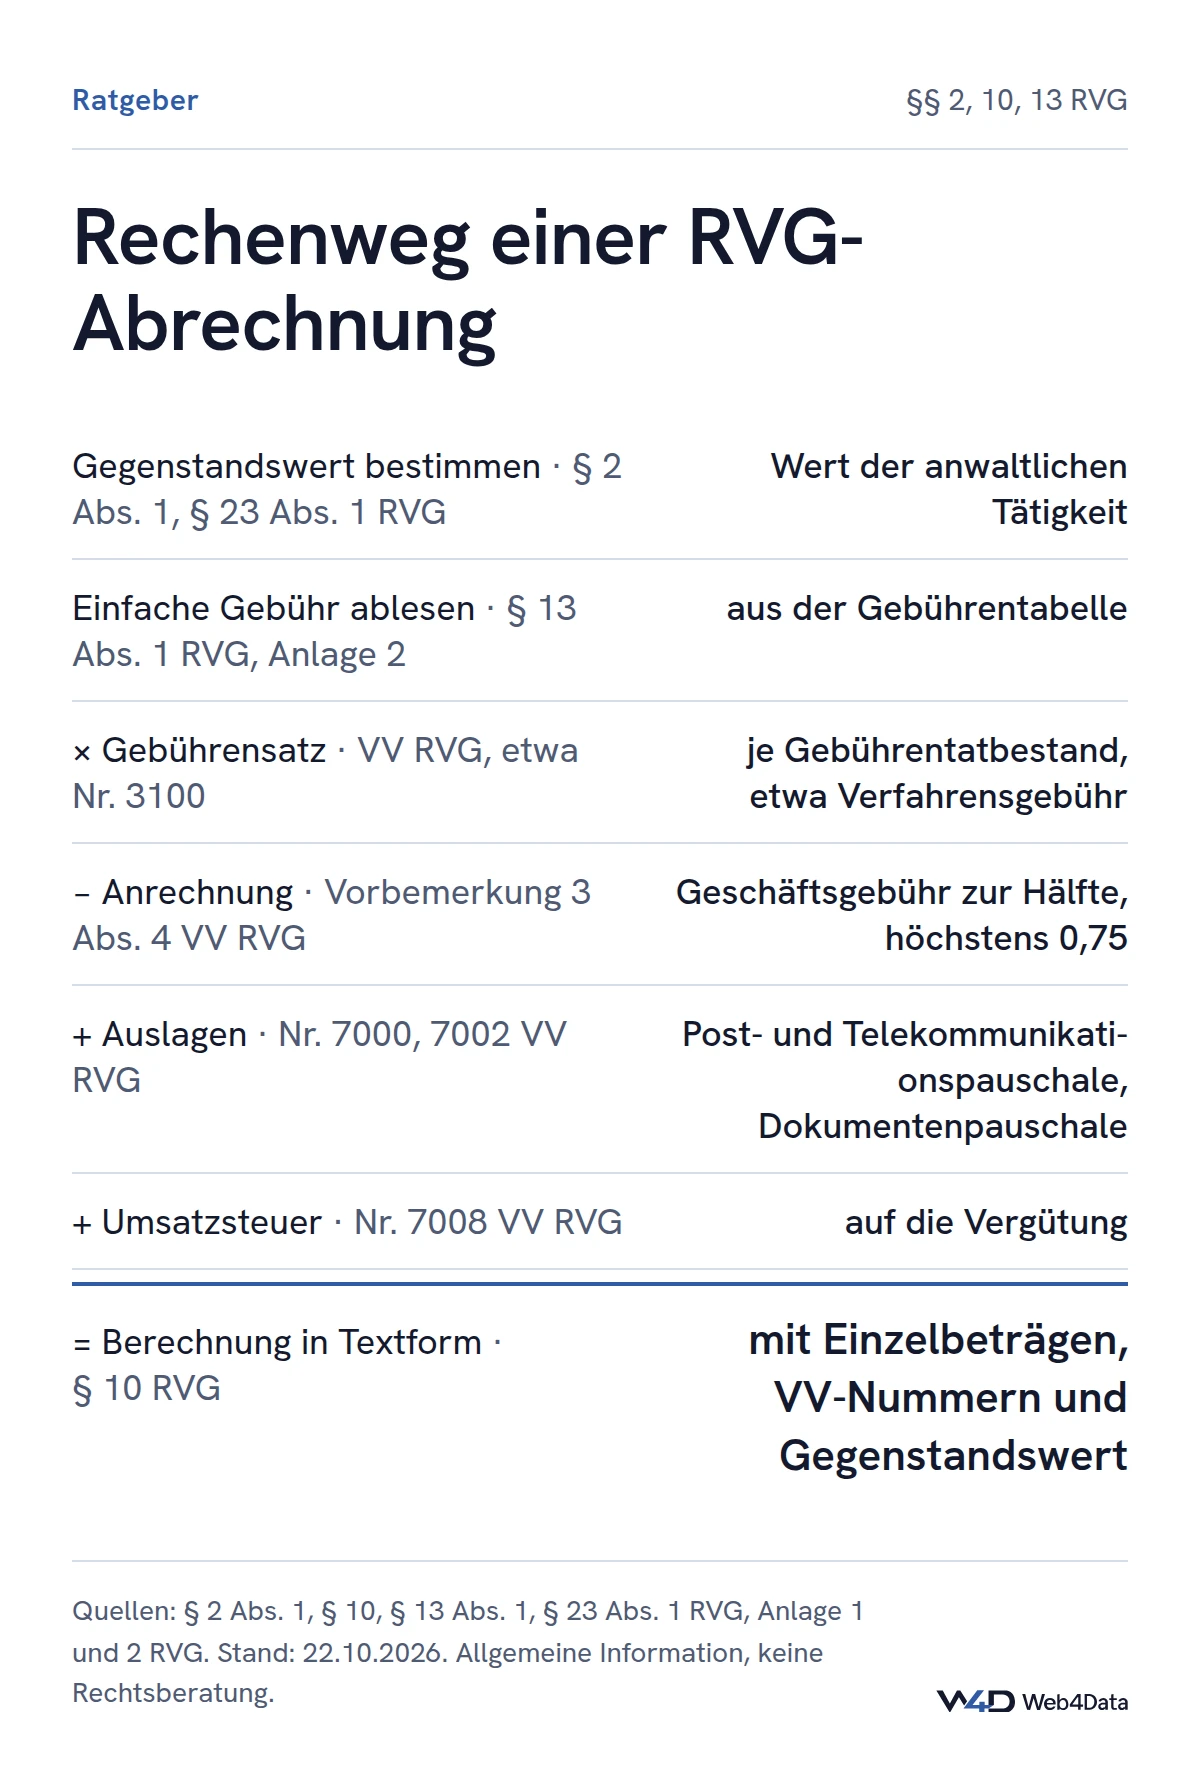
Die meisten Anwaltsgebühren sind Wertgebühren: Ihre Höhe hängt vom Gegenstandswert ab, der das wirtschaftliche Interesse der Angelegenheit abbildet. Aus dem Gegenstandswert wird über die gesetzliche Gebührentabelle eine sogenannte einfache Gebühr abgeleitet (§ 13 Abs. 1 RVG mit Anlage 2), die dann mit dem jeweiligen Gebührensatz aus dem Vergütungsverzeichnis multipliziert wird.
Dass sich die Gebühren nach dem Gegenstandswert richten, soweit das RVG nichts anderes bestimmt, regelt § 2 Abs. 1 RVG. Wie der Wert zu bestimmen ist, hängt vom Verfahren ab: Im gerichtlichen Verfahren gelten nach § 23 Abs. 1 RVG die Wertvorschriften für die Gerichtsgebühren, etwa des Gerichtskostengesetzes; daneben enthält das RVG eigene Wertvorschriften. Wichtig sind dabei vor allem:
- Korrekte Wertermittlung: Streitwert, Hauptforderung samt Nebenforderungen und mehrere Gegenstände sind sauber zu erfassen.
- Wertaddition und -trennung: Bei mehreren Angelegenheiten ist zu prüfen, ob Werte zusammenzurechnen oder getrennt abzurechnen sind.
- Dokumentation: Die Grundlage des angesetzten Werts sollte in der Akte nachvollziehbar festgehalten sein.
Gebührentatbestände nach dem VV RVG
Welche Gebühr entsteht, ergibt sich aus dem Vergütungsverzeichnis (Anlage 1 zum RVG). Jeder Gebührentatbestand knüpft an eine bestimmte anwaltliche Tätigkeit an. Zentrale Beispiele im Zivilverfahren sind:
- Verfahrensgebühr (Nr. 3100 VV RVG): Sie entsteht für das Betreiben des Geschäfts einschließlich der Information (Vorbemerkung 3 Abs. 2 VV RVG).
- Terminsgebühr (Nr. 3104 VV RVG): Sie fällt für die Wahrnehmung von Terminen und unter bestimmten Voraussetzungen auch für außergerichtliche Besprechungen an (Vorbemerkung 3 Abs. 3 VV RVG).
- Einigungsgebühr (Nr. 1000 VV RVG): Sie entsteht für die Mitwirkung beim Abschluss eines Vertrags, durch den der Streit oder die Ungewissheit über ein Rechtsverhältnis beseitigt wird.
Im außergerichtlichen Bereich tritt an die Stelle der gerichtlichen Gebühren in der Regel die Geschäftsgebühr (Nr. 2300 VV RVG) mit einem Rahmen von 0,5 bis 2,5; mehr als 1,3 kann nur gefordert werden, wenn die Tätigkeit umfangreich oder schwierig war. Daneben sind Auslagen wie die Post- und Telekommunikationspauschale (Nr. 7002 VV RVG), die Dokumentenpauschale (Nr. 7000 VV RVG) und die Umsatzsteuer (Nr. 7008 VV RVG) zu berücksichtigen. Die genauen Gebührensätze und Beträge ergeben sich aus dem VV RVG und der aktuellen Tabelle.
Merkmale einer sauberen und nachvollziehbaren Abrechnung
Eine prüfbare Kostenrechnung ist nicht nur formale Pflicht, sondern schützt den Honoraranspruch: Nach § 10 Abs. 1 RVG kann die Vergütung nur aufgrund einer dem Auftraggeber mitgeteilten Berechnung in Textform gefordert werden. Anzugeben sind nach § 10 Abs. 2 RVG die Beträge der einzelnen Gebühren und Auslagen, Vorschüsse, eine kurze Bezeichnung des Gebührentatbestands, die Bezeichnung der Auslagen, die angewandten Nummern des Vergütungsverzeichnisses und bei Wertgebühren der Gegenstandswert.
- Angabe des Gegenstandswerts je Angelegenheit als Berechnungsgrundlage.
- Auflistung der einzelnen Gebührentatbestände mit Verweis auf die jeweilige Nummer des VV RVG und dem angesetzten Satz.
- Getrennte Darstellung von Gebühren, Auslagen und Umsatzsteuer.
- Anrechnungen, etwa einer Geschäftsgebühr auf die Verfahrensgebühr des gerichtlichen Verfahrens (zur Hälfte, bei Wertgebühren höchstens mit einem Satz von 0,75; Vorbemerkung 3 Abs. 4 VV RVG), nachvollziehbar abbilden.
- Bezeichnung der Angelegenheit und Bezug zur Akte, damit die Rechnung eindeutig zuordenbar bleibt.
Dieser Beitrag bietet allgemeine Informationen und ersetzt keine Rechtsberatung im Einzelfall. Maßgeblich sind stets der Gesetzeswortlaut und die konkreten Umstände des Mandats.
Weiterlesen: GoBD und Nachvollziehbarkeit für Kanzleien und Unternehmen
Häufige Stolperfallen vermeiden
In der Praxis führen wiederkehrende Fehler zu Beanstandungen oder Honorarverlusten. Wer sie kennt, kann sie systematisch vermeiden.
- Falscher Gegenstandswert: zu niedrig oder zu hoch angesetzt, Nebenforderungen übersehen.
- Vergessene Gebührentatbestände: etwa eine angefallene Terminsgebühr oder Einigungsgebühr nicht erfasst.
- Fehlende Anrechnung: Anrechnungsregeln nicht beachtet, was zu Rückforderungen führen kann.
- Veraltete Tabellenwerte: Abrechnung auf Basis nicht mehr gültiger Gebührenwerte.
- Auslagen und Umsatzsteuer: Pauschalen oder Steuer unvollständig ausgewiesen.
RVG-Abrechnung mit JuristData
JuristData unterstützt die Kanzlei dabei, RVG-Abrechnungen strukturiert und nachvollziehbar zu erstellen. Die Software bildet die Gebührenberechnung auf Basis einer hinterlegten, aktuellen Gebührentabelle ab und verknüpft sie mit der Akte.
- RVG-Abrechnung mit Gegenstandswert und Gebührentatbeständen des VV RVG.
- Aktuelle Gebührentabelle als Grundlage der Wertgebühren.
- Aktenbezug, sodass Gebühren und Vorgänge zur jeweiligen Angelegenheit gehören.
- Fristen im Blick behalten und mit der Mandatsbearbeitung verbinden.
Die DATEV-Übergabe ist vorbereitet (Stammdaten und Buchungsbestand), der Export folgt nach Abstimmung mit Ihrem Steuerberater; die beA-Anbindung über die Kanzleisoftwareschnittstelle der BRAK ist in Vorbereitung. So bleibt die Abrechnung Teil eines durchgängigen Kanzleiworkflows, ohne dass Funktionen versprochen werden, die noch nicht verfügbar sind.
Fragen und Antworten
Was ist der Gegenstandswert in der RVG-Abrechnung?
Welche Gebühren sind im Zivilverfahren typisch?
Was muss eine RVG-Rechnung enthalten?
Wo finde ich die konkreten Gebührenbeträge?
Wie hilft eine Anwaltssoftware bei der RVG-Abrechnung?
Quellen
- § 2 RVG – Höhe der Vergütung (Gegenstandswert), Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 10 RVG – Berechnung, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 13 RVG – Wertgebühren, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 23 RVG – Allgemeine Wertvorschrift, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- Anlage 1 RVG – Vergütungsverzeichnis (VV RVG), Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- Anlage 2 RVG – Gebührentabelle zu § 13 Abs. 1 RVG, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
Redaktion Web4Data · aktualisiert am 22.10.2026
Allgemeine Information mit Stand 22.10.2026, keine Rechtsberatung. Für verbindliche Auskünfte ziehen Sie bitte fachkundigen Rat heran.
Weiterführend
Weitere Ratgeber
Lernen Sie JuristData kennen
Wir zeigen Ihnen die Software unverbindlich und erstellen ein passendes Angebot.