SCHUFA-Score: BGH zur Auskunft nach Art. 15 DSGVO
Der BGH hat am 21.10.2026 entschieden, wann die SCHUFA die Logik eines Scorewerts erklären muss. Was Kläger vortragen müssen und welche Erleichterungen gelten.
Der Anlass: vier Urteile vom 21. Oktober 2026
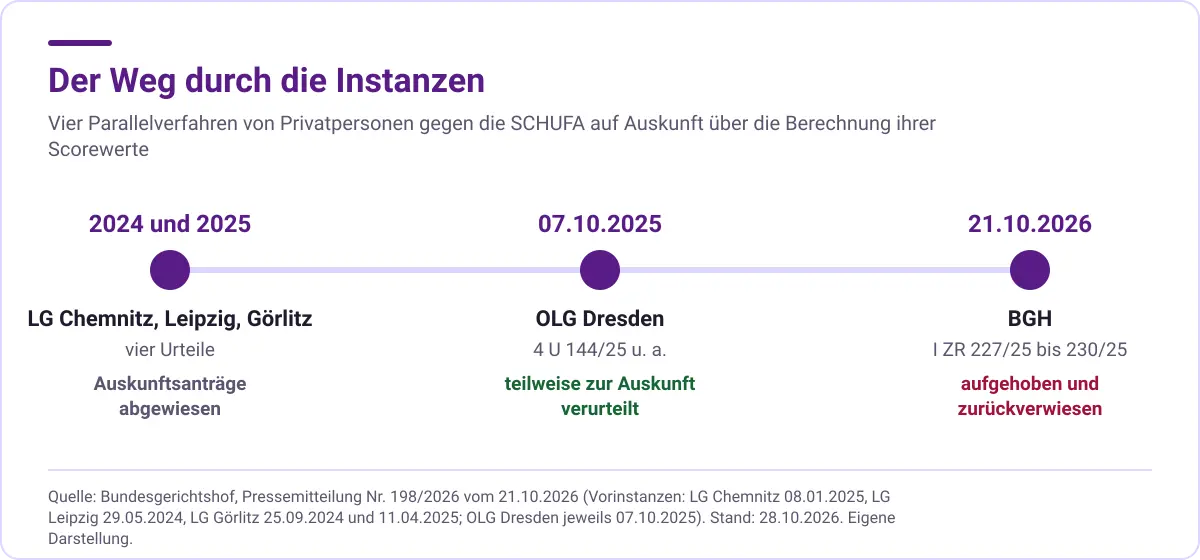
Am 21.10.2026 hat der I. Zivilsenat des Bundesgerichtshofs in vier Parallelverfahren über die Frage entschieden, wann die SCHUFA erklären muss, wie ein Scorewert zustande kommt (BGH, Pressemitteilung Nr. 198/2026). Die Aktenzeichen lauten I ZR 227/25, I ZR 228/25, I ZR 229/25 und I ZR 230/25. Der Senat ist unter anderem für Ansprüche aus der Datenschutz-Grundverordnung zuständig.
Für Kanzleien, die Verbraucher im Datenschutzrecht, bei Kreditablehnungen oder in Vertragsstreitigkeiten vertreten, ist die Entscheidung wichtig. Sie klärt, was eine Klage auf Auskunft zur Logik eines Scorings vortragen muss. Die Urteilsgründe lagen uns bei Redaktionsschluss nicht vor; wir stützen uns auf die Pressemitteilung des Gerichts.
Der Sachverhalt
Die Kläger sind Privatpersonen. Die SCHUFA hatte ihnen im Jahr 2023 Auskunft über die gespeicherten Daten erteilt, dazu über die Scorewerte, die in den letzten zwölf Monaten auf Bonitätsanfragen hin übermittelt worden waren (PM 198/2026). Die Tabellen enthielten Scorewerte, Ratingstufen, Erfüllungswahrscheinlichkeiten und die verwendeten Datenarten. Den Klägern genügte das nicht. Sie verlangten Auskunft über die Berechnung der Scorewerte und die Erstattung vorgerichtlicher Anwaltskosten.
Die Landgerichte Chemnitz, Leipzig und Görlitz wiesen die Auskunftsanträge ab. Das Oberlandesgericht Dresden verurteilte die Beklagte mit Urteilen vom 07.10.2025 teilweise (Vorinstanzen laut PM 198/2026). Sie sollte die Gewichtung der einflussreichsten Kriterien, die Aussagekraft des konkreten Scorewerts und die für den Basisscore genutzten Daten offenlegen. Dagegen richteten sich die Revisionen der SCHUFA.
Scoring und die Vorgaben der DSGVO
Die SCHUFA betreibt nach der Darstellung des BGH eine Wirtschaftsauskunftei. Aus den gespeicherten Daten bildet sie mit einem mathematisch-statistischen Verfahren Wahrscheinlichkeitswerte, die nach verschiedenen Zwecken differenziert sind (PM 198/2026). Ihre Kunden sollen damit das zu erwartende Zahlungsverhalten eines möglichen Vertragspartners einschätzen können.
Profiling ist nach Art. 4 Nr. 4 DSGVO jede automatisierte Verarbeitung personenbezogener Daten, mit der persönliche Aspekte einer Person bewertet werden, insbesondere ihre wirtschaftliche Lage oder Zuverlässigkeit. Art. 15 Abs. 1 Buchst. h DSGVO gibt in Fällen des Art. 22 ein Recht auf aussagekräftige Informationen über die involvierte Logik sowie über Tragweite und angestrebte Auswirkungen der Verarbeitung. Mitteilungen müssen nach Art. 12 Abs. 1 DSGVO präzise, transparent, verständlich und in klarer und einfacher Sprache erfolgen. Die Pressemitteilung gibt diese Vorschriften im Wortlaut wieder (Normtext in PM 198/2026).
Was der BGH entschieden hat
Die Revisionen hatten Erfolg. Der BGH hob die Berufungsurteile auf, soweit sie Auskunft und Kostenerstattung zugesprochen hatten, und verwies die Sachen an das Oberlandesgericht zurück (PM 198/2026). Das Berufungsgericht ist dabei an die rechtliche Beurteilung des BGH gebunden (§ 563 Abs. 2 ZPO).
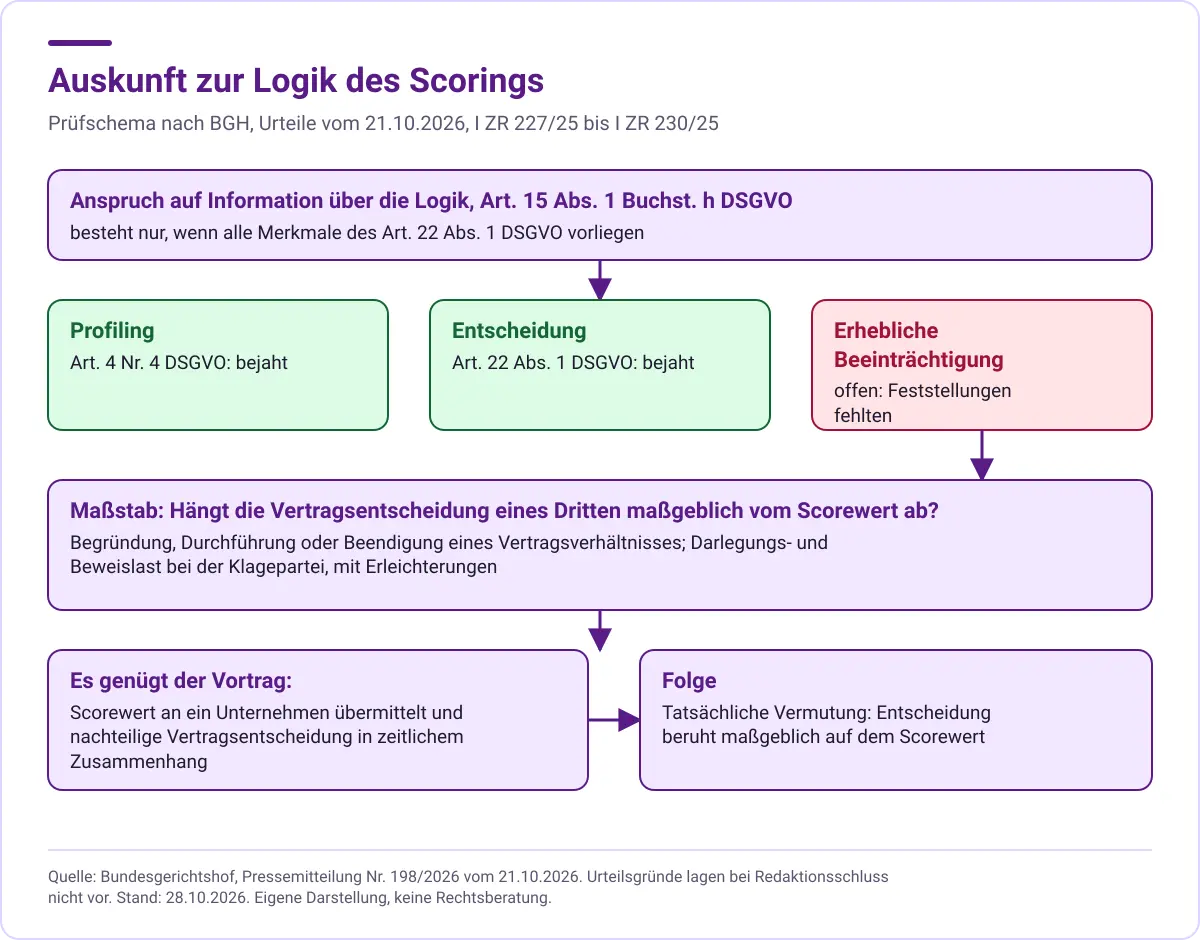
Der Kern: Ein Anspruch auf Information über die involvierte Logik nach Art. 15 Abs. 1 Buchst. h DSGVO besteht nur, wenn alle Merkmale des Art. 22 Abs. 1 DSGVO erfüllt sind. Der Senat folgt damit dem Urteil des Gerichtshofs der Europäischen Union vom 07.12.2023, C-634/21 (PM 198/2026). Die betroffene Person muss also einer ausschließlich automatisierten Entscheidung unterworfen sein, die ihr gegenüber rechtliche Wirkung entfaltet oder sie in ähnlicher Weise erheblich beeinträchtigt.
Zwei Merkmale bejaht der BGH ausdrücklich. Das Handeln der SCHUFA ist Profiling im Sinn von Art. 4 Nr. 4 DSGVO und eine Entscheidung im Sinn von Art. 22 Abs. 1 DSGVO (PM 198/2026). Offen blieb die erhebliche Beeinträchtigung. Dafür kommt es darauf an, ob ein Dritter, dem der Scorewert übermittelt wird, maßgeblich von diesem Wert abhängig macht, ob er einen Vertrag mit der betroffenen Person schließt, durchführt oder beendet. Dazu fehlten Feststellungen.
Darlegungslast mit Erleichterungen
Die Darlegungs- und Beweislast für diese Abhängigkeit tragen grundsätzlich die Kläger. Mit Blick auf den unionsrechtlichen Effektivitätsgrundsatz dürfen die Anforderungen nach dem BGH aber nicht zu hoch sein (PM 198/2026).
Abweichend von der Auffassung einiger anderer Oberlandesgerichte genügt folgender Vortrag. Die Auskunftei hat einen Scorewert an ein Unternehmen übermittelt. In zeitlichem Zusammenhang damit kam es zu einer nachteiligen Entscheidung bei der Anbahnung oder Durchführung eines Vertrags mit diesem oder einem verbundenen Unternehmen. Ist das dargelegt und gegebenenfalls bewiesen, besteht eine tatsächliche Vermutung, dass die Entscheidung maßgeblich auf dem Scorewert beruht (PM 198/2026).
| Prüfschritt | Ergebnis nach der Pressemitteilung |
|---|---|
| Profiling, Art. 4 Nr. 4 DSGVO | bejaht |
| Entscheidung, Art. 22 Abs. 1 DSGVO | bejaht |
| Erhebliche Beeinträchtigung | offen, Dritter muss maßgeblich vom Scorewert abhängen |
| Vortrag der Klagepartei | Übermittlung und nachteilige Entscheidung in zeitlichem Zusammenhang |
| Folge | tatsächliche Vermutung für maßgeblichen Einfluss |
Bestimmtheit des Klageantrags
Ein zweiter Punkt betrifft das Handwerk. Der BGH hat Mängel an der Bestimmtheit der Klageanträge beanstandet. Die Kläger erhalten im wiedereröffneten Berufungsverfahren Gelegenheit, sie zu beheben (PM 198/2026). Maßstab ist § 253 Abs. 2 Nr. 2 ZPO, der einen bestimmten Antrag verlangt (§ 253 ZPO).
Welche Formulierungen der Senat für unbestimmt hielt, geht aus der Pressemitteilung nicht hervor. Auskunftsanträge zu Gewichtungen und Kriterien eines Scorings sollten deshalb so gefasst sein, dass ein Vollstreckungsgericht erkennen kann, welche Information geschuldet ist. Die Gründe der Urteile werden hier Hinweise geben.
Auskunft erteilt, Anspruch aber nicht erfüllt
Für den Fall, dass ein Anspruch dem Grunde nach besteht, hat der BGH eine weitere Aussage getroffen. Die Schreiben aus dem Jahr 2023 haben die Verpflichtung aus Art. 15 Abs. 1 Buchst. h DSGVO dann nicht erfüllt (PM 198/2026). Eine Tabelle mit Werten und einem Verweis auf Informationen im Internet reicht also nicht ohne Weiteres.
Die Reichweite der Auskunft hatte das Oberlandesgericht nach dem BGH nicht in allen Punkten rechtsfehlerfrei bestimmt. Der Senat hat dazu Hinweise für das weitere Verfahren gegeben, die erst mit den Urteilsgründen bekannt werden. Davon zu trennen ist § 31 BDSG. Die Vorschrift regelt, unter welchen Voraussetzungen ein Scorewert für Vertragsentscheidungen verwendet werden darf, etwa nur auf Grundlage eines wissenschaftlich anerkannten mathematisch-statistischen Verfahrens (§ 31 Abs. 1 BDSG). Zum Auskunftsanspruch sagt sie nichts.
Die andere Seite: Bonitätsauskunft im Forderungseinzug
Kanzleien begegnen Auskunfteien nicht nur auf Seiten der Betroffenen. Im Forderungseinzug stellt sich die Frage, ob die Kosten einer Bonitätsauskunft über den Schuldner erstattungsfähig sind. Der VII. Zivilsenat hat das mit Urteilen vom 11.06.2026 verneint (BGH, PM 104/2026, VII ZR 93/25 und VII ZR 96/25). Eine vor dem gerichtlichen Verfahren eingeholte Auskunft ist aus Sicht des Gläubigers grundsätzlich nicht erforderlich und deshalb kein ersatzfähiger Verzugsschaden nach § 280 Abs. 1, 2 und § 286 BGB. Im Streit standen Beträge von 1,35 Euro und 1,61 Euro.
Prüfliste für die Mandatsarbeit
- Selbstauskunft der Auskunftei anfordern lassen und prüfen, an welche Unternehmen in welchem Zeitraum Scorewerte übermittelt wurden (PM 198/2026).
- Nachteilige Entscheidung dokumentieren: Ablehnung, schlechtere Konditionen oder Kündigung, jeweils mit Datum und Unternehmen.
- Zeitlichen Zusammenhang zwischen Übermittlung des Scorewerts und Entscheidung konkret vortragen.
- Auskunftsantrag so bestimmt fassen, dass Inhalt und Umfang der geschuldeten Information erkennbar sind (§ 253 Abs. 2 Nr. 2 ZPO).
- Laufende Verfahren auf die Linie des BGH prüfen und Vortrag vor dem Berufungsgericht ergänzen.
- Bei Gläubigermandaten Kosten von Bonitätsauskünften vor Klageerhebung nicht ohne besondere Umstände als Verzugsschaden geltend machen (PM 104/2026).
Die Entscheidung schafft eine klare Linie für den Vortrag und lässt die Reichweite der Auskunft offen. Mit den Urteilsgründen lassen sich die Aussagen später an Randnummern festmachen.
Quellen
- Bundesgerichtshof entscheidet über Auskunftspflicht der SCHUFA zu Scorewerten, Pressemitteilung Nr. 198/2026 (Bundesgerichtshof), abgerufen am 28.10.2026
- Bundesgerichtshof entscheidet über den Anspruch auf Ersatz der Kosten einer Schufa-Bonitätsauskunft, Pressemitteilung Nr. 104/2026 (Bundesgerichtshof), abgerufen am 28.10.2026
- § 563 ZPO Zurückverweisung; eigene Sachentscheidung (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 28.10.2026
- § 253 ZPO Klageschrift (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 28.10.2026
- § 31 BDSG Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 28.10.2026
- § 286 BGB Verzug des Schuldners (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 28.10.2026
Stand: 28.10.2026. Allgemeine Information, keine Rechtsberatung.
Weitere Beiträge zum Thema
Pilotkanzlei werden
JuristData für kleine Kanzleien: 3 Monate kostenlos, Einrichtung durch uns, Start Mitte Januar 2027. Nur 3 bis 5 Plätze.